
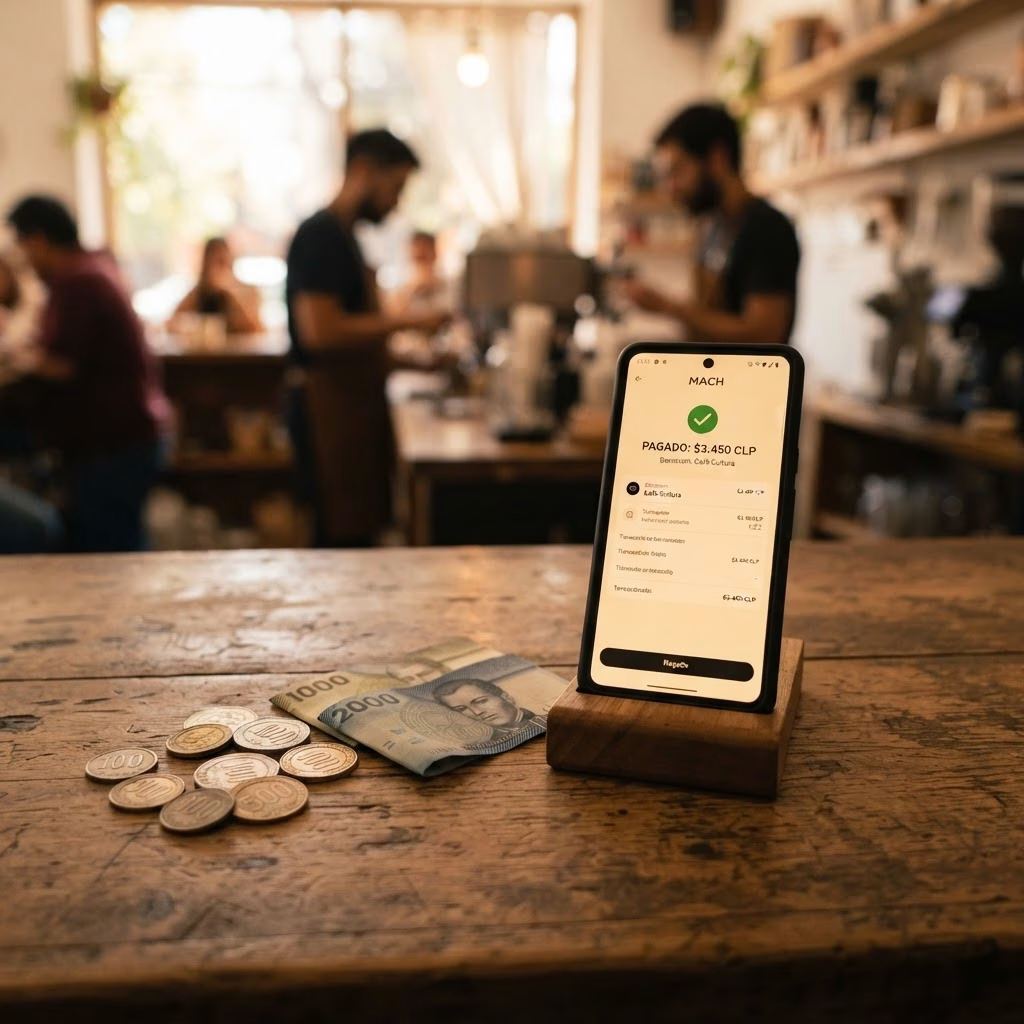
El anuncio del Banco Central del lanzamiento de nuevas monedas de $10 y $50 reabrió en Chile un debate que parecía cerrado: ¿tiene sentido seguir acuñando dinero físico o efectivo en un país donde los pagos digitales crecen año a año?.
La pregunta, sin embargo, admite más matices de los que sugieren las redes sociales, y así lo plantea una carta al director firmada por Fernando Yáñez, CEO de Denaria Chile, la coalición que agrupa a los actores de la cadena del efectivo en el país.
Los datos detrás de la defensa del efectivo
La carta llega en un contexto preciso: la discusión pública sobre el retiro de las monedas de baja denominación se intensificó tras conocerse la renovación de las monedas de $10 y $50. Yáñez sostiene que las críticas ignoran datos duros.
La moneda de $10, señala, es la de mayor circulación del país: representó el 41,4% de las monedas en circulación en Chile en agosto de 2026, según cifras del Banco Central. Y de acuerdo con la última Encuesta de Uso y Preferencias del Efectivo (ENUPE 2025), un 26,8% de los chilenos declara usarla todos los días en sus transacciones habituales, mientras un 61,7% la utiliza al menos una vez por semana.
El argumento central de la carta es funcional más que nostálgico: la moneda de $10 es esencial para cerrar el ciclo de pago del efectivo, particularmente para dar vuelto. Sin ella, la cadena completa de las transacciones en efectivo se rompe en su punto más pequeño, el que más se repite en el comercio de barrio.
Por qué la comparación con Estados Unidos no calza
Quienes proponen eliminar las monedas pequeñas suelen citar el caso de Estados Unidos, país que dejó de fabricar pennies de un centavo cuando el costo de producirlos superaba su valor. Yáñez advierte que la comparación es engañosa.
«El comportamiento de pagos de cada país está vinculado con el grado de formalidad de la economía y el poder adquisitivo», plantea la carta. Según datos del Fondo Monetario Internacional citados en el texto, el PIB per cápita ajustado por paridad de compra de Estados Unidos alcanza los US$94.430, frente a los US$37.336 de Chile. Antes de cuestionar la renovación de las monedas, concluye, es fundamental considerar la realidad económica del propio país.
Efectivo y digital: complementarios, no rivales
El planteamiento llega en paralelo a los indicadores que muestran a Chile acelerando la adopción de pagos digitales, con cientos de transacciones electrónicas por persona al año y un comercio cada vez más desmaterializado. Pero la coexistencia es la regla, no la excepción: el efectivo sigue siendo la herramienta principal de una parte relevante de la población, especialmente donde la bancarización es menor o la informalidad mayor. Resguardar el derecho a pagar en efectivo no contradice el avance tecnológico; lo acompaña.
El dato no es menor en un país donde la discusión sobre el cashless ha llegado incluso al Congreso: proyectos que buscan garantizar la aceptación de efectivo conviven con iniciativas que promueven la interoperabilidad digital, y el Banco Central ha debido equilibrar la modernización del circulante con el acceso. Incluso economías avanzadas que redujeron sus denominaciones menores, como Canadá o Australia con sus monedas de un centavo, mantuvieron el billete como respaldo de acceso universal al dinero. La lección comparada apunta en una sola dirección: nadie elimina el efectivo porque sí; se ajusta su diseño para que siga cumpliendo su función sin encarecer su producción.
En Zoom Tecnológico defendemos la transformación digital como tendencia imparable, pero también la precisión de los datos por sobre los titulares fáciles. La carta de Denaria aporta exactamente eso: evidencia sobre cuánto efectivo circula realmente, quién lo usa y por qué la conversación sobre su desaparición debe pasar primero por la inclusión financiera y la realidad del bolsillo chileno. El futuro probablemente será cada vez más digital, pero llegará primero a unos que a otros, y mientras esa brecha exista, el efectivo seguirá teniendo un rol que ninguna app reemplaza del todo.
Columna redactada por Fernando Yáñez, CEO de Denaria Chile. Conoce más artículos de opinión en Zoom Tecnológico.